
|
|
您的位置:首页 >> 期货要闻 >> 文章正文 |
|
|
生意社:上期所铜库存单周大增2万吨 本周铜价弱势下跌 |
|||||||
| 时间:2026/10/16 17:00:52 | ||||||||
生意社10月16日讯 一、走势分析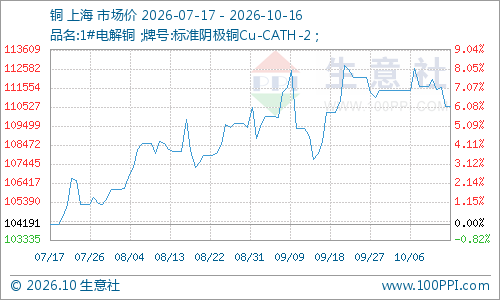 生意社监测数据显示,本周铜价小幅下跌,截止10月16日,铜价报110565元/吨,较周初下跌1.31%,同比上涨29.59%。 铜周度涨跌图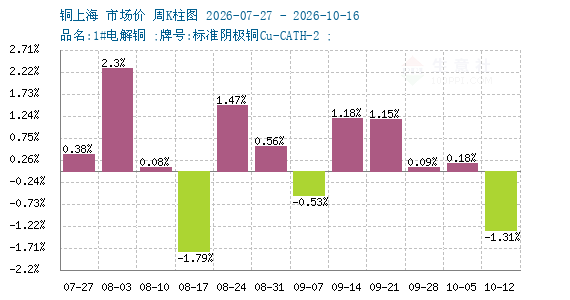 据生意社周度涨跌图显示,近三个月来,跌3涨9,本周铜价小幅下跌。 LME铜库存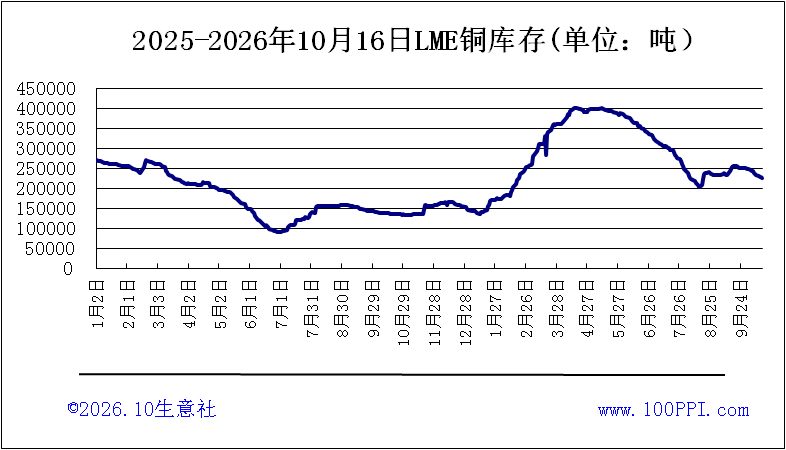 据伦敦金属交易所(LME)公布的数据显示。LME铜库存小幅下跌,截止周末,LME铜库存255900吨,较周初上涨5.4%。 宏观方面:本周宏观面压制显著增强。美联储9月纪要显示多数官员认为年内可能仍需进一步加息,9月CPI加速上涨使加息预期再度升温,美元指数高位运行压制有色金属(1B0819)估值。 供应端:供应端呈现“矿紧冶减”的双重约束格局。铜精矿加工费TC现货价已跌至-238美元/吨,为2007年9月以来最低水平,国内电解铜冶炼开工率创2014年以来同期新低。10月国内电解铜产量或将降至108.47万吨,为年内低点,减产驱动已从常规检修转向冶炼厂主动减产。安托法加斯塔三季度铜产量环比增长7%但同比下降8.3%,必和必拓(BHP)下调2027财年产量指引,矿端供应弹性持续受限。然而,本周叙事重心从供给转向库存与基差,上期所铜库存单周大增2万吨,成为铜价走弱的直接触发因素。 需求端:需求端呈现明显的价格弹性特征,高价抑制效应已显性化。周初现货冲高至112,160元时,下游铜杆、铜管企业接货意愿明显转弱,采购转为观望,价格回落后成交才边际改善。线缆企业10月首周开工率环比下降1.94个百分点至60.19%,精铜杆需求继续承压。9月精铜表观消费(883434)量139万吨,同比减少约6万吨,传统旺季成色弱于往年。不过结构性亮点仍在:电网投资四季度有望集中赶工,新能源(850101)车与储能(885921)赛道需求韧性较强,全年新能源(850101)车销量有望达1900万辆,为铜需求提供底部支撑。 影响因素:利空方面:其一,美联储加息预期升温与美元走强压制估值;其二,上期所库存单周回补2万吨终结四周去库,现货对当月合约溢价由1,080元骤缩至420元,近月挤仓支撑实质性松动;其三,必和必拓(BHP)与埃斯孔迪达铜矿工会达成协议避免罢工,供应中断担忧缓解引发获利回吐。利多因素:一是TC深度负值倒逼冶炼减产,10月产量降至年内低点形成刚性支撑;二是LME铜库存去化6,425吨至226,600吨,Cash/3M(MMM)维持升水,海外现货偏紧格局未改。多空因素交织下,铜价在高位呈现拉锯态势。 综上所述:本周铜价走弱的核心驱动来自宏观压制与国内库存回补的共振,但矿端紧平衡与冶炼减产构成的中期支撑并未瓦解。短期矛盾在于:宏观层面对加息与关税的担忧压制风险偏好,微观层面下游对110,000元以上价格的接受度有限。但冶炼亏损扩大至5,000元/吨附近的背景下,供给收缩的刚性约束终将显现。预计下周铜价以震荡偏弱为主。 技术层面分析(基于生意社商品行情分析系统) 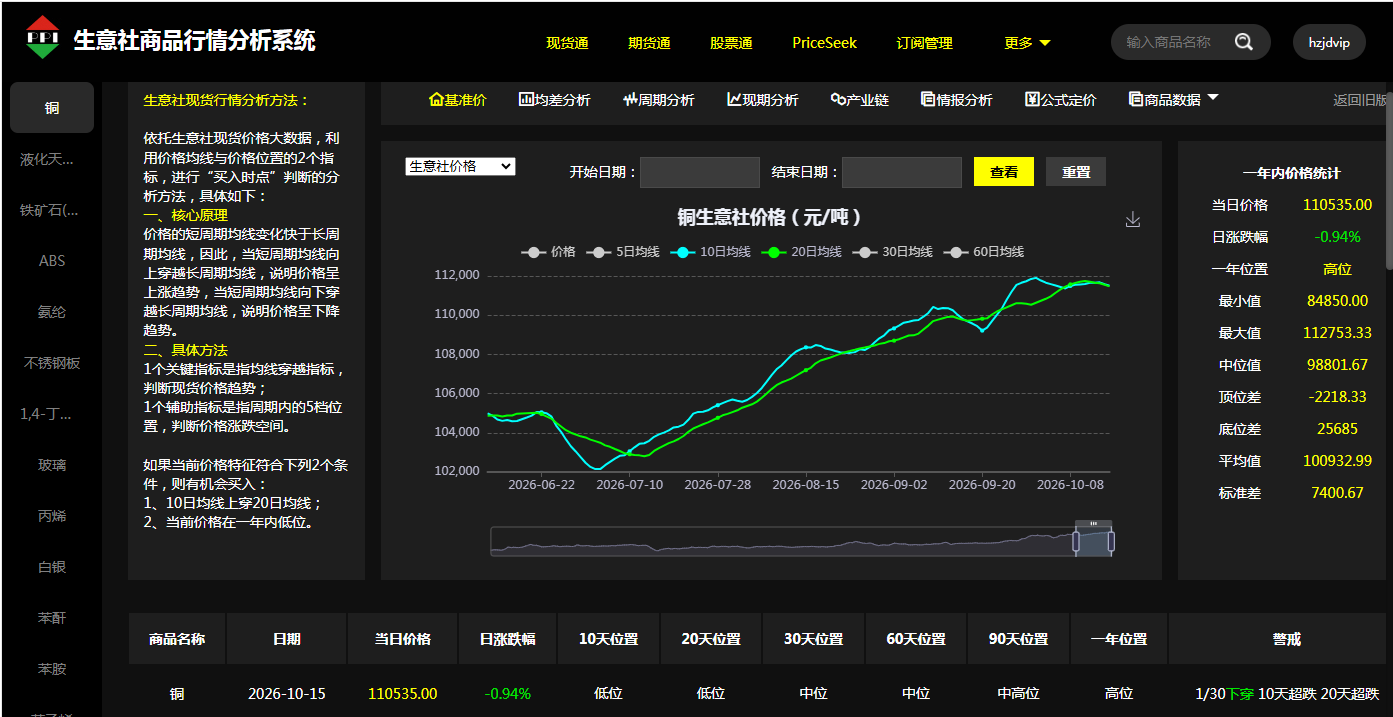 通过生意社商品行情分析系统,可以通过两个维度来分析铜价未来走势: 一、当10日均线(铜现货)在20日均线上方时,上涨概率较大。反之,则概率较小。现在10日均线贴近20日均线,在做方向选择。 二、当前的位置。现在铜价处于一年高位。 综上所述,现在10日均线贴近20日均线,在做方向选择,且一年位置处于高位,高位震荡概率较大。 【现货通原理与方法】1个关键指标:短周期(883436)均线(10日)向上或向下穿越长周期(883436)均线(20日)表明行情向上或向下; 1个辅助指标:当关键指标产生买卖信号时,可以利用价格5档位置(低位、中低位、中位、中高位与高位)来设定买卖数量(1x/2x/3x/4x/5x),进而降低交易风险,提高盈利能力。  |
||||||||
作者: chengtianhao 来源:
|