
|
|
您的位置:首页 >> 黄金要闻 >> 文章正文 |
|
|
机构:明年黄金剑指6000美元,白银或上破90美元 |
|||||||
| 时间:2026/10/20 14:18:53 | ||||||||
尽管持续的通货膨胀与不断攀升的利率正迫使资金涌向高收益资产,黄金市场的看空阴霾却未能掩盖其深层的结构性支撑。  500)this.width=500 align=center hspace=10 vspace=10 rel=nofollow/> 在宏观金融层面,中东冲突的持续依然是阻碍黄金投资需求复苏的重大掣肘。皮格特指出,飙升的能源价格推高通胀、支撑美元,进一步坚定了央行维持紧缩政策的预期,这种复杂的宏观交织让贵金属的定价逻辑变得异常棘手。他表示,唯有在能源端取得实质性进展并彻底平息冲突,才能从根本上缓解通胀压力,恢复市场的买入信心。 他警告称,冲突在中期选举后存在再度升级的风险,这可能导致能源通胀蔓延并维持紧缩预期。尽管如此,金属聚焦公司坚定认为美联储不会开启长期的激进加息周期,过度紧缩必将引发深度的经济衰退,最终反向推高作为投资组合分散工具的黄金需求。皮格特强调,尽管中东局势的拖延让行情重启的时间点被迫后移,但金价在货币政策由降息预期急剧转向加息预期的剧变中,依然展现出极强的韧性,盘整的底部始终坚如磐石。此外,随着年底临近,亚洲两个大国的季节性实物需求也有望为金价提供额外的支撑。  500)this.width=500 align=center hspace=10 vspace=10 rel=nofollow/> 相较于黄金拥有央行购金与财政担忧的强力支撑,白银面临的基本面环境显然更为复杂。金属聚焦公司预计,尽管2027年白银均价将达到每盎司84.4美元,并在第四季度突破90美元,但其实物市场将在今年3540万盎司的缺口转为明年3730万盎司的过剩。造成这一局面的根本原因在于,高企的银价正倒逼光伏等工业领域加速削减白银消耗。 皮格特详细指出,光伏制造商持续降低生产中的白银用量,这不仅是应对高价的被动之举,更是产业追求降本增效的必然趋势。该行业已越过关键的拐点,即便太阳能装机量持续增长,单位耗银量的下降也将导致光伏用银绝对量呈现下滑趋势,而这一精打细算的技术迭代并不依赖于颠覆性的新材料突破。 尽管电动汽车与数据中心等领域的用银增长能在一定程度上对冲光伏需求的疲软,皮格特却断言,白银未来重返强势的核心驱动力必将全面转向投资端。他强调,白银的爆发绝不可能脱离黄金的同步走强而单独上演,资金大规模涌入白银ETF从而抽离市场实物,才是推升银价的核心推手。随着投资渠道的日益丰富,白银已逐渐脱离纯粹替代品的标签,演变为一种与黄金并行的独立贵金属资产,展现出更为多元的投资价值。 结语 综上所述,黄金与白银市场正经历着深刻的逻辑重塑。在结构性宏观压力与短期地缘扰动的交织下,贵金属的深层支撑依然稳固。无论是黄金的长期避险价值,还是白银投资属性的全面觉醒,都预示着在经过充分盘整之后,贵金属市场必将在未来的金融博弈中迎来更为广阔且持久的上涨空间。 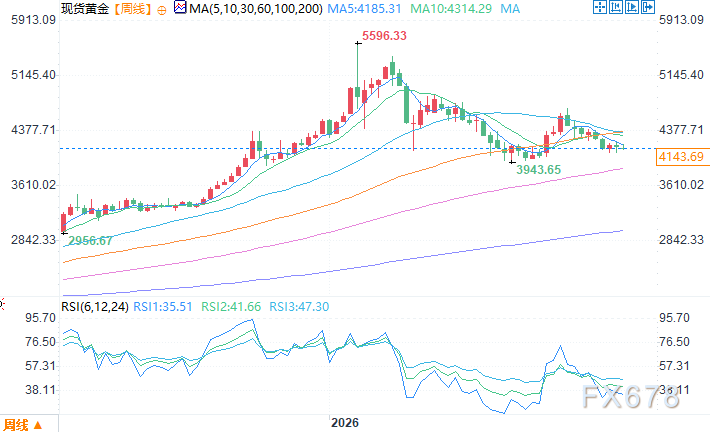 500)this.width=500 align=center hspace=10 vspace=10 rel=nofollow/> 北京时间10月20日12:08 现货黄金 报 4144.29 美元/盎司 |
||||||||
作者: chengtianhao 来源:
|